Actualités
Taxe d'apprentissage : le calendrier des échéances employeur
Le calendrier de la taxe d'apprentissage, échéance par échéance
Certaines échéances de la taxe d'apprentissage sont fixées par un texte et reviennent identiques chaque année. D'autres sont publiées annuellement, au printemps. Savoir lesquelles sont lesquelles évite d'attendre une information qui ne viendra pas, et permet d'inscrire les bonnes dates dans un calendrier de paie plusieurs mois à l'avance.
La chaîne complète, du salaire au versement à l'établissement
Six maillons se succèdent, et le décalage entre le troisième et le cinquième explique la plupart des malentendus.
- Les rémunérations versées au cours d'une année civile servent de base de calcul ;
- La part principale, soit 0,59 % de la masse salariale, se déclare et se paie mensuellement en déclaration sociale nominative ;
- Le solde, soit 0,09 %, se déclare une fois par an, l'année suivant la période d'emploi ;
- Les fonds collectés par l'Urssaf ou la MSA sont transférés à la Caisse des dépôts ;
- L'employeur répartit son solde entre les établissements de son choix sur la plateforme SOLTéA, pendant une campagne annuelle ;
- Les fonds sont virés aux établissements bénéficiaires.
Le solde est payé bien avant d'être fléché. Plusieurs mois séparent la déclaration du printemps de la répartition de l'automne. Une entreprise qui croit devoir payer au moment de flécher, ou qui attend son avis de versement pour se connecter, perd la campagne.
Ce qui est fixé par un texte et ne change pas
Ces échéances découlent de la mécanique déclarative. Elles ne dépendent d'aucune publication annuelle et peuvent être inscrites dès maintenant dans un calendrier pluriannuel.
Le solde de la taxe d'apprentissage se déclare une fois par an, sur la déclaration sociale nominative d'avril, exigible le 5 ou le 15 mai selon le calendrier de paie de l'entreprise. Il porte sur les rémunérations de l'année civile précédente.
La contribution supplémentaire à l'apprentissage, qui ne concerne que les entreprises d'au moins 250 salariés comptant moins de 5 % d'alternants, se déclare sur la déclaration sociale nominative de mars, exigible le 5 ou le 15 avril. C'est une échéance distincte, un mois plus tôt, et elle est fréquemment confondue avec celle du solde.
La part principale suit le rythme mensuel de la déclaration sociale nominative.
Ce qui est publié chaque année
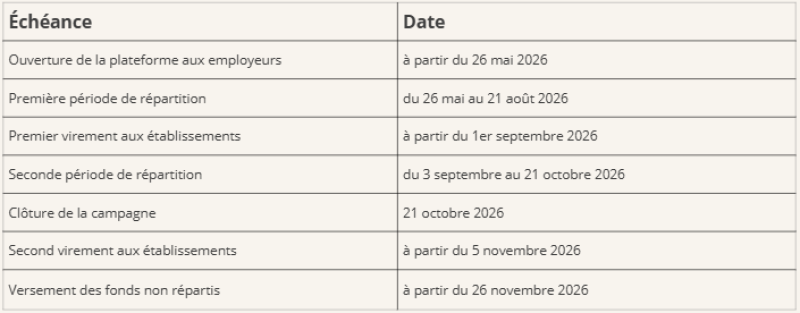
Les dates de la campagne de répartition sur SOLTéA sont fixées annuellement. Pour la campagne 2026, le calendrier a été publié le 30 mars 2026.
Campagne 2025, pour comparaison :
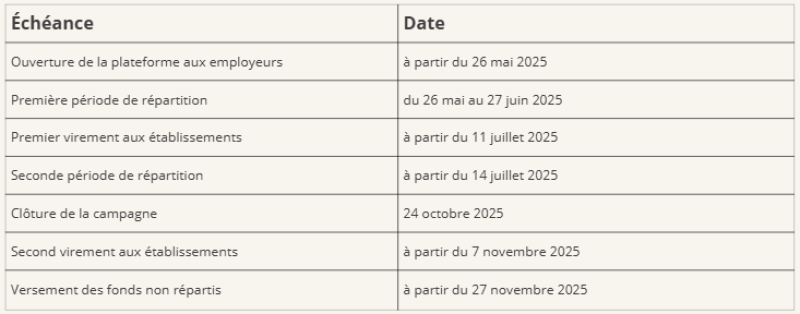
La comparaison est instructive. L'ouverture tombe à la même date les deux années, et la clôture à trois jours près. En revanche, le découpage interne des deux périodes a sensiblement changé : la première période 2026 dure près de trois mois quand celle de 2025 en durait un. Se fier au découpage de l'année précédente est donc risqué, même quand les bornes extérieures se répètent.
Ce qui est déjà connu pour 2027, et ce qui ne l'est pas
Aucun calendrier officiel ne fait cette distinction à votre place.
Ce qui est connu. Le solde dû au titre de 2026 se déclare sur la déclaration sociale nominative d'avril 2027, exigible le 5 ou le 15 mai 2027. Cette échéance découle de la mécanique déclarative et ne dépend d'aucune publication à venir.
Ce qui est connu également. Les structures devenues redevables de la taxe d'apprentissage en cours d'année 2026 déclarent leur premier solde à cette même échéance, pour la période du 1er mars au 31 décembre 2026. Pour elles, mai 2027 est une première. Nous détaillons ce changement dans notre article sur les employeurs redevables et les cas d'exonération.
Ce qui n'est pas connu. Au 4 septembre 2026, les dates de la campagne de répartition 2027 ne sont pas publiées. Ni l'ouverture, ni les périodes, ni la clôture. Aucune source officielle ne les annonce, et il n'y a pas lieu de les chercher avant le printemps.
Ce qui est prévisible sans être acquis. Au vu des campagnes 2025 et 2026, une ouverture fin mai et une clôture dans la seconde quinzaine d'octobre donnent un ordre de grandeur suffisant pour organiser une charge de travail. Cela ne vaut pas une date et ne doit pas servir de base à un engagement.
Les trois dates à ne pas rater
Pour un employeur du régime général, tout se ramène à trois moments.
- La déclaration du solde, sur la déclaration sociale nominative d'avril, exigible en mai ;
- La clôture de la campagne de répartition, à l'automne. En 2026, le 21 octobre ;
- Le moment où l'habilitation à SOLTéA doit être demandée, c'est-à-dire suffisamment tôt avant cette clôture pour absorber le délai d'activation. C'est la seule des trois qui ne figure sur aucun calendrier officiel. La procédure complète est détaillée dans notre article sur le fléchage du solde sur SOLTéA.
Les employeurs relevant du régime d'Alsace-Moselle ne sont pas concernés par la campagne de répartition : leur taux de 0,44 % relève intégralement de la part principale et ne comporte pas de solde.
Sources officielles
Le calendrier des campagnes de répartition est fixé par arrêté, celui du 2 juin 2026 pour la campagne 2026, et publié par la plateforme SOLTéA du ministère de l'Éducation nationale. Les échéances déclaratives relèvent du code du travail et sont documentées par l'Urssaf, par le service public des entreprises et par Net-Entreprises. Les précisions relatives aux organismes non lucratifs ont été publiées par l'Urssaf.
Les dates de campagne mentionnées ici ont été vérifiées le 4 septembre 2026. Celles de la campagne 2027 n'étaient pas publiées à cette date. Vérifiez le calendrier en vigueur avant d'engager votre démarche.
Pour préparer la désignation d'un bénéficiaire, la page dédiée à la taxe d'apprentissage réunit les informations nécessaires, le simulateur de taxe d'apprentissage estime le montant du solde, et l'équipe taxe d'apprentissage répond aux questions des entreprises.